Wat valt er onder vandalisme aan je auto?
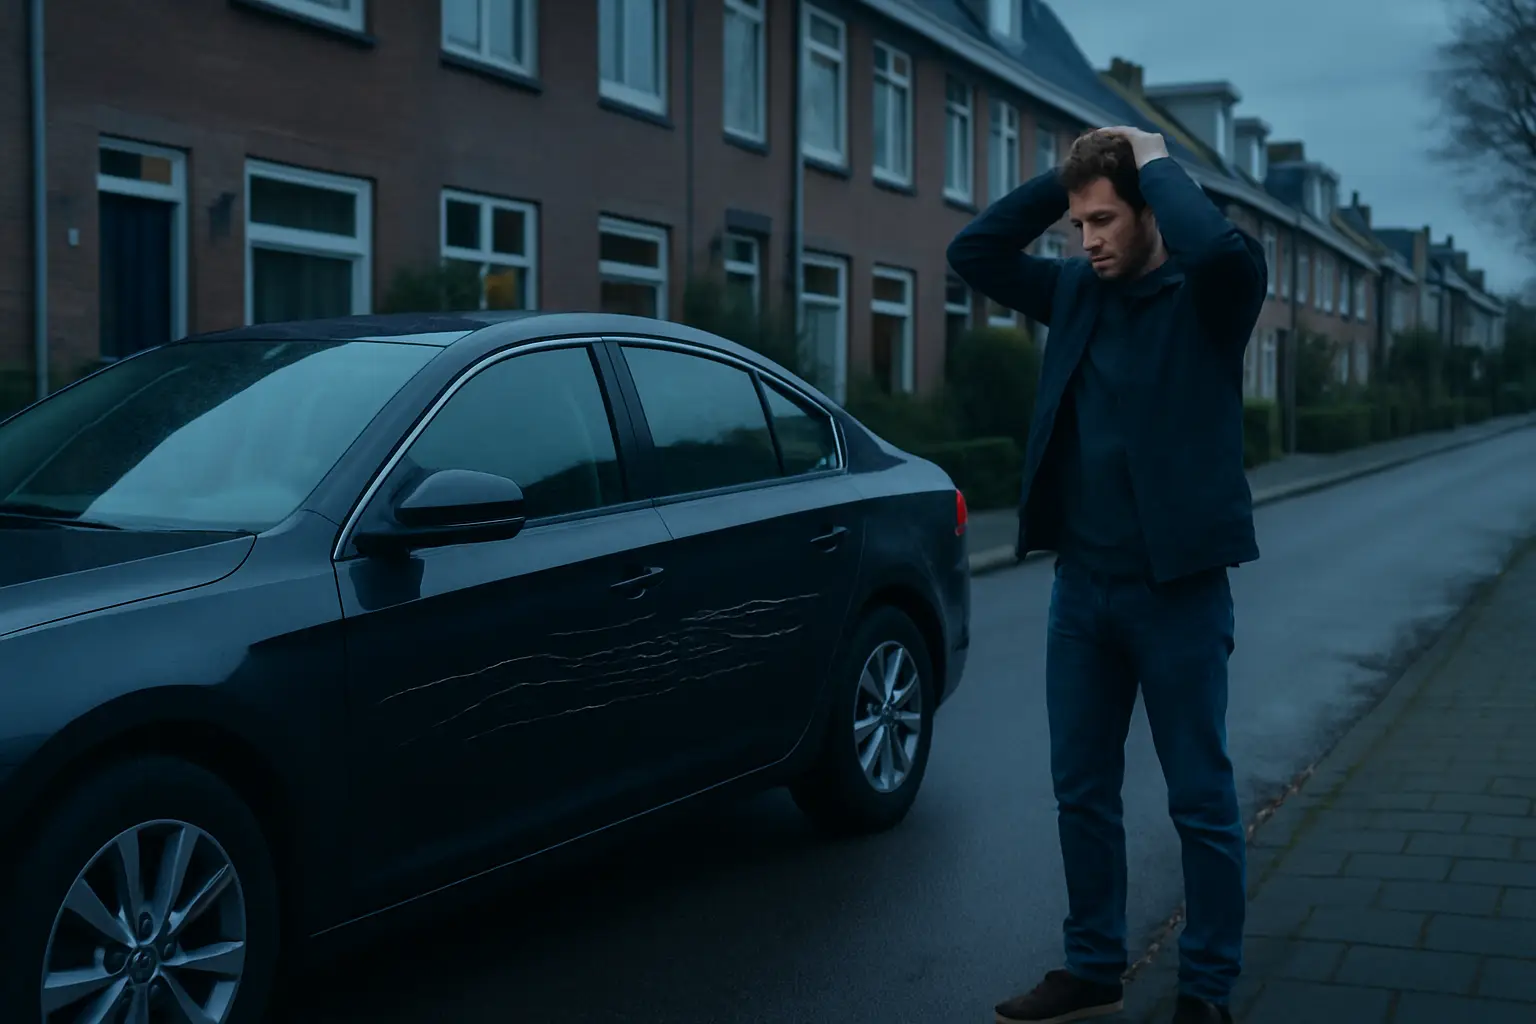
Je komt 's ochtends bij je auto en ziet het meteen: een diepe kras over de hele zijkant, een ingetrapte spiegel of een ingeslagen ruit. Vandalisme aan je auto is ongelooflijk frustrerend — en het komt helaas vaker voor dan je zou hopen. Maar wat valt er precies onder vandalisme als het gaat om je autoverzekering?
Vandalisme — in verzekeringstermen ook wel "baldadigheid" of "moedwillige beschadiging door derden" genoemd — omvat alle opzettelijke schade die iemand anders aan je auto toebrengt zonder dat er sprake is van diefstal. Denk aan:
- Krassen: met een sleutel, steen of ander scherp voorwerp over de lak
- Deuken: trappen of slaan tegen portieren, motorkap of spatborden
- Ingeslagen ruiten: ramen of voorruit kapotgegooid, zonder dat er iets gestolen is
- Afgebroken spiegels: buitenspiegels afgetrapt of afgerukt
- Banden lek gestoken: opzettelijk lekke banden door messneden
- Graffiti of verf: verf, eieren of andere substanties over je auto gegooid
Het belangrijkste kenmerk: de schade is opzettelijk veroorzaakt door een ander persoon. Een winkelwagentje dat tegen je auto rolt is geen vandalisme — dat is accidentele schade. En als er ook spullen uit je auto zijn gestolen, valt het onder diefstal (of poging tot diefstal), wat een andere dekking kan zijn.
Welke verzekering dekt vandalismeschade?
Dit is dé cruciale vraag. Het antwoord is helder, maar niet voor iedereen leuk: een WA-verzekering dekt géén vandalismeschade. Je hebt minimaal een WA Plus (beperkt casco) verzekering nodig.
Hier zie je het verschil per verzekeringstype:
- WA (Wettelijke Aansprakelijkheid): dekt alleen schade die jij aan anderen veroorzaakt. Vandalisme aan je eigen auto? Niet gedekt. Je draait zelf op voor alle kosten
- WA Plus / Beperkt casco: dekt vandalismeschade in de meeste gevallen wél. Let op: sommige verzekeraars dekken alleen vandalisme in combinatie met een (poging tot) inbraak. Puur krassen zonder inbraak kan dan uitgesloten zijn
- Allrisk (volledig casco): dekt vandalisme altijd, ongeacht de omstandigheden. Ook krassen zonder inbraak zijn gedekt
Het verschil tussen beperkt casco en allrisk is bij vandalisme dus relevant. Bij beperkt casco moet je de kleine lettertjes goed lezen. Sommige verzekeraars hanteren het zogeheten "van buiten komend onheil"-criterium, waarmee vandalisme wél gedekt is. Andere verzekeraars stellen als voorwaarde dat er braakschade moet zijn.
Heb je alleen een WA-verzekering en wordt je auto gevandaliseerd? Dan kun je proberen de dader aansprakelijk te stellen. Maar in de praktijk wordt de dader zelden gepakt, waardoor je met de kosten blijft zitten. Een upgrade naar beperkt casco is dan ook zeker het overwegen waard.
Hoe claim je vandalismeschade?

Je auto is beschadigd door vandalen — wat nu? Volg deze stappen om je claim zo soepel mogelijk te laten verlopen:
- Doe aangifte bij de politie: dit is essentieel. Zonder aangifte accepteren de meeste verzekeraars je claim niet. Doe aangifte via 0900-8844 of online via politie.nl. Bewaar het procesnummer
- Maak foto's: fotografeer de schade uitgebreid vanuit meerdere hoeken. Leg ook de omgeving vast — dit kan helpen bij het onderzoek
- Meld de schade bij je verzekeraar: neem zo snel mogelijk contact op. Veel verzekeraars hebben een app waarmee je direct foto's kunt uploaden en de schade kunt melden
- Laat de schade niet repareren: wacht met repareren totdat je verzekeraar toestemming geeft. Bij grotere schades stuurt de verzekeraar mogelijk een expert langs
- Vraag getuigen: zijn er buren of omstanders die iets gezien hebben? Vraag hun contactgegevens en geef deze door aan de politie en je verzekeraar
- Check camerabeelden: stond je auto in de buurt van een bewakingscamera? Vraag de eigenaar (winkel, gemeente, buurman) om de beelden veilig te stellen
De meeste verzekeraars handelen vandalismeclaims binnen twee tot vier weken af. Bij twijfel over de oorzaak kan een expertisebureau worden ingeschakeld om de schade te beoordelen.
Eigen risico bij vandalismeschade
Bij vandalismeclaims geldt vrijwel altijd een eigen risico. Hoeveel je zelf betaalt, verschilt per verzekeraar en per polis.
Typische bedragen:
- Beperkt casco: eigen risico van 150 tot 300 euro bij vandalisme
- Allrisk: eigen risico van 0 tot 500 euro, afhankelijk van je gekozen eigen risico bij het afsluiten
- Ruitschade: voor ingeslagen ruiten geldt vaak een apart (lager) eigen risico, soms zelfs 0 euro als je de ruit via een door de verzekeraar aangewezen bedrijf laat repareren
Een belangrijk punt: als het schadebedrag lager is dan je eigen risico, heeft claimen geen zin. Je krijgt dan niets uitgekeerd en hebt wél een claim op je naam staan, wat je schadevrije jaren kan beinvloeden.
Invloed op je schadevrije jaren
Dit is een veelgestelde vraag: gaan je schadevrije jaren erop achteruit als je vandalisme claimt? Het antwoord verschilt per verzekeraar:
- Sommige verzekeraars rekenen een vandalismeclaim niet mee voor je schadevrije jaren, omdat je er zelf niets aan kunt doen
- Andere verzekeraars rekenen elke claim mee, ongeacht de oorzaak
- Met een no-claimbeschermer kun je je opgebouwde korting beschermen tegen terugval
Check je polisvoorwaarden of vraag het na bij je verzekeraar voordat je een claim indient. Bij een kleine kras van 200 euro kan het verstandiger zijn om de schade zelf te betalen in plaats van je korting te verliezen.
Vandalisme voorkomen: praktische tips

Voorkomen is beter dan genezen. Hoewel je vandalisme nooit volledig kunt uitsluiten, zijn er stappen die het risico flink verkleinen:
- Parkeer op een verlichte plek: vandalen opereren het liefst in het donker. Een goed verlichte parkeerplaats schrikt af
- Gebruik een garage of carport: een auto die uit het zicht staat, is minder kwetsbaar. Heb je een garage? Gebruik hem
- Kies voor camerabewaking: een dashcam met parkeermodus of een beveiligingscamera gericht op je parkeerplaats werkt zowel preventief als bewijstechnisch
- Vermijd bekende probleemgebieden: sommige straten of wijken zijn berucht voor vandalisme, zeker in weekendnachten. Parkeer daar liever niet
- Beschermfolie of coating: een goede lakbescherming (PPF of keramische coating) maakt je auto niet vandalismebestendig, maar kan oppervlakkige krassen voorkomen
- Alarm of dashcam: een autoalarm dat afgaat bij beweging en een dashcam die opneemt tijdens het parkeren verhogen de pakkans en werken afschrikkend
Woon je in een gebied waar veel vandalisme voorkomt? Dan is een allrisk verzekering of minimaal beperkt casco geen overbodige luxe. De extra premie weegt al snel op tegen één flinke reparatierekening.
Wat als de dader bekend is?
In de meeste gevallen wordt de dader van vandalisme helaas niet gepakt. Maar soms heb je geluk: er zijn camerabeelden, getuigen, of je weet wie het gedaan heeft. Wat zijn dan je opties?
- Aangifte doen: als je de dader kent of kunt identificeren, doe dan altijd aangifte bij de politie. De dader kan strafrechtelijk worden vervolgd
- Schade verhalen op de dader: je kunt de schade civielrechtelijk verhalen op de dader. Dit kan via een aansprakelijkstelling per brief, of uiteindelijk via de kantonrechter
- Verzekeraar verhaalt kosten: als je de schade via je eigen verzekering claimt en de dader bekend is, zal je verzekeraar proberen de kosten op de dader te verhalen (regres). Als dat lukt, krijg je vaak je eigen risico terug
- Minderjarige dader: is de dader minderjarig? Dan zijn de ouders aansprakelijk voor de schade. Dit geldt voor kinderen tot 14 jaar automatisch, en voor 14- tot 16-jarigen als de ouders onvoldoende toezicht hielden
Heb je een rechtsbijstandverzekering verkeer? Dan kan die je helpen bij het verhalen van de schade op de dader. Dat scheelt je advocaatkosten en juridische kopzorgen.
Vandalisme is vervelend, maar met de juiste verzekering hoef je er financieel niet wakker van te liggen. Controleer je huidige dekking en overweeg een upgrade als vandalisme niet gedekt is. De kosten van een WA Plus of allrisk polis vallen vaak mee — zeker als je ze vergelijkt met de rekening van een flinke vandalismereparatie.
Veelgestelde Vragen
Nee, een WA-verzekering dekt alleen schade die jij aan anderen veroorzaakt. Voor vandalisme aan je eigen auto heb je minimaal een WA Plus (beperkt casco) verzekering nodig.
Ja, aangifte bij de politie is in vrijwel alle gevallen verplicht voor je verzekeringsclaim. Zonder aangifte en procesnummer wijzen de meeste verzekeraars je claim af.
Dat verschilt per verzekeraar. Sommige verzekeraars rekenen vandalismeclaims niet mee voor je schadevrije jaren, andere wel. Check je polisvoorwaarden of neem contact op met je verzekeraar.
Bij beperkt casco betaal je doorgaans 150 tot 300 euro eigen risico. Bij allrisk hangt het af van je gekozen eigen risico, meestal tussen 0 en 500 euro. Voor ruitschade geldt vaak een apart, lager tarief.
Ja, als de dader bekend is kun je de schade civielrechtelijk op hem of haar verhalen. Ook je verzekeraar kan via regres proberen de kosten terug te halen. Als dat lukt, krijg je vaak je eigen risico terug.