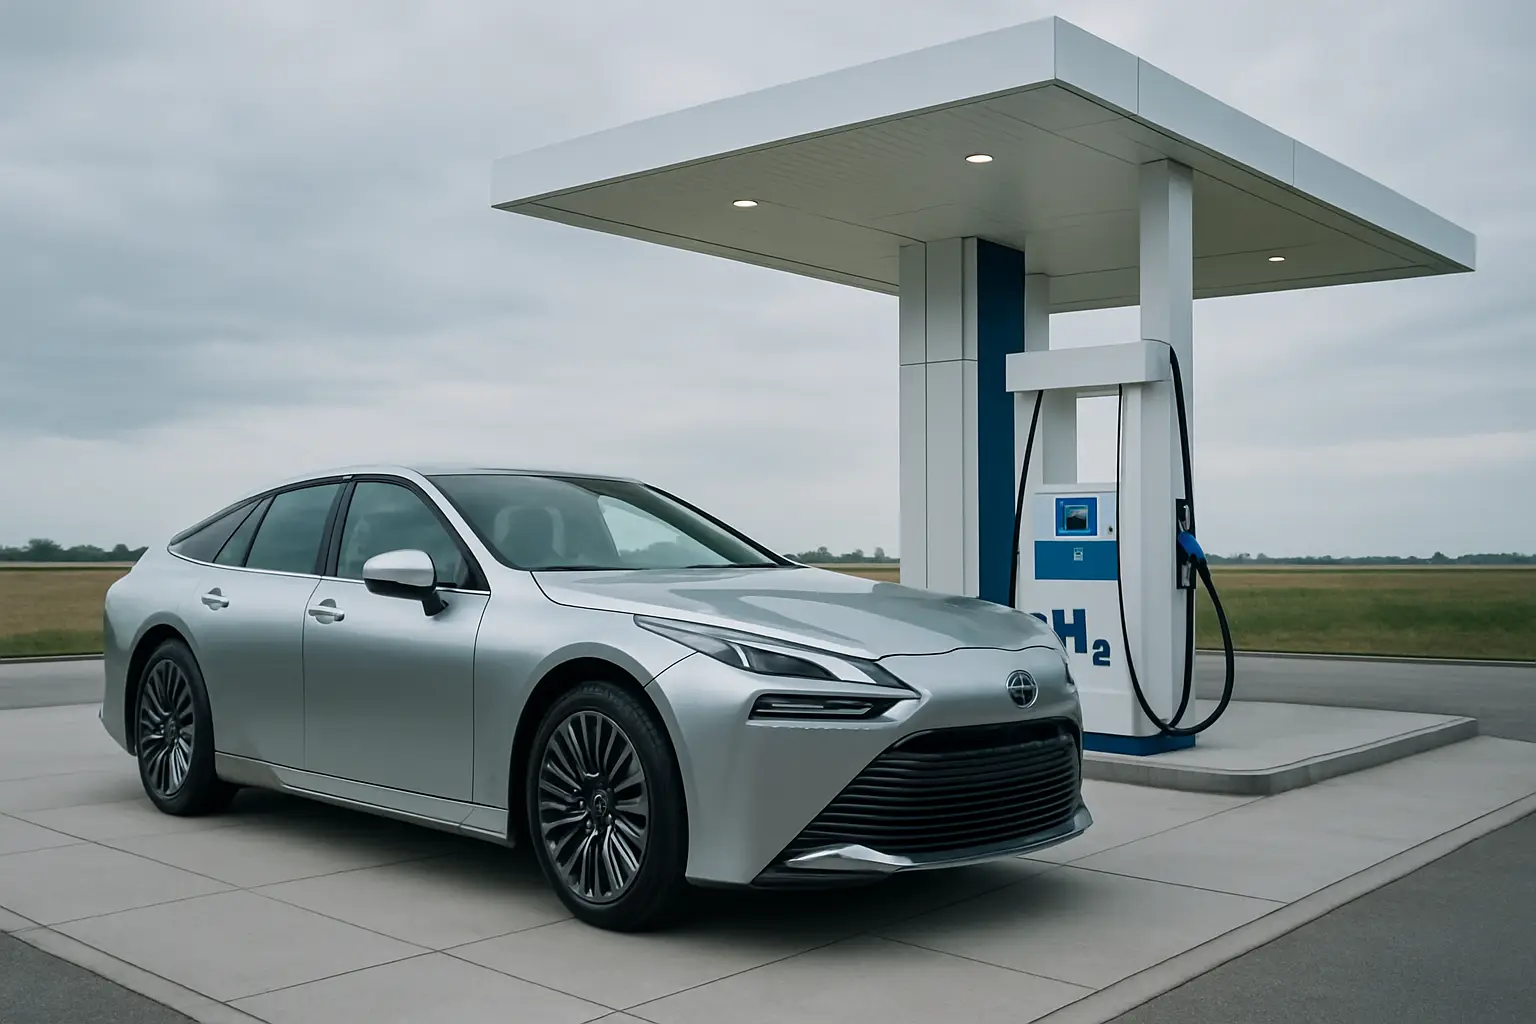
Wat is een waterstofauto precies?
Een waterstofauto — officieel een FCEV (Fuel Cell Electric Vehicle) — rijdt op waterstof die in een brandstofcel wordt omgezet in elektriciteit. Die elektriciteit drijft vervolgens een elektromotor aan. Het enige dat uit de uitlaat komt, is waterdamp. Klinkt als de toekomst, en dat is het deels ook.
In Nederland rijden er momenteel nog relatief weinig waterstofauto's rond. De bekendste modellen zijn de Toyota Mirai en de Hyundai Nexo. Beide zijn ruime middenklassers met een actieradius van 500 tot 650 kilometer — aanzienlijk meer dan de meeste batterij-elektrische auto's. Tanken duurt slechts drie tot vijf minuten, vergelijkbaar met een gewone auto.
Het grootste nadeel? Er zijn in heel Nederland nog maar een handvol waterstoftankstations. En de aanschafprijs is fors: reken op minimaal 65.000 euro voor een nieuwe waterstofauto. Dat heeft direct gevolgen voor je verzekeringspremie.
Hoe verschilt de verzekering van een waterstofauto?
Een waterstofauto verzekeren werkt in de basis hetzelfde als het verzekeren van een gewone auto. Je kiest tussen WA, WA+ (beperkt casco) of allrisk, en je betaalt premie op basis van het risicoprofiel. Maar er zijn een aantal belangrijke verschillen die de premie beinvloeden.
Hogere cataloguswaarde
De cataloguswaarde van een waterstofauto ligt flink hoger dan die van een vergelijkbare benzine- of dieselauto. Een Toyota Mirai heeft een cataloguswaarde van rond de 70.000 euro. Aangezien de cataloguswaarde een van de belangrijkste factoren is bij het berekenen van je premie, betaal je al snel meer. Bij een allrisk verzekering is dit effect het grootst, omdat de verzekeraar het volledige risico op eigen schade dekt.
Beperkt aantal reparateurs
Lang niet elke garage kan een waterstofauto repareren. Het waterstofsysteem werkt met hogedruk-tanks (700 bar) en een brandstofcel die specialistische kennis vereist. Er zijn in Nederland nog maar weinig gecertificeerde reparateurs. Dit betekent hogere reparatiekosten en langere wachttijden, wat verzekeraars doorberekenen in de premie.
Schaarste aan onderdelen
Omdat er zo weinig waterstofauto's rijden, zijn onderdelen minder gangbaar dan bij populaire modellen. Een beschadigde brandstofcel of waterstoftank kan weken tot maanden op zich laten wachten. Verzekeraars houden rekening met deze langere hersteltijd en de hogere kosten van vervangend vervoer.
Onbekend schadebeeld
Verzekeraars baseren hun premieberekening mede op historische schadedata. Bij waterstofauto's is die data schaars: er rijden er simpelweg te weinig rond om betrouwbare statistieken op te bouwen. Dit onbekende risico vertaalt zich vaak in een hogere premie — verzekeraars rekenen een "onzekerheidsmarge" in.
Wat kost een waterstofauto verzekeren?

Reken erop dat de premie voor een waterstofauto 20 tot 40 procent hoger ligt dan voor een vergelijkbare benzineauto, en 10 tot 20 procent hoger dan voor een batterij-elektrische auto in hetzelfde segment. Concrete cijfers voor 2026:
- WA-verzekering: vanaf circa 40 tot 60 euro per maand
- WA+ (beperkt casco): vanaf circa 70 tot 100 euro per maand
- Allrisk: vanaf circa 100 tot 160 euro per maand
Deze bedragen zijn indicatief en hangen af van je leeftijd, woonplaats, schadevrije jaren en het specifieke model. Een 25-jarige in Amsterdam betaalt logischerwijs meer dan een 50-jarige met twintig schadevrije jaren in een dorp in Drenthe.
Tip: omdat de premieverschillen tussen verzekeraars groot kunnen zijn — juist bij nichemodellen als waterstofauto's — loont het extra om te vergelijken. Bekijk ook onze tips om goedkoper uit te komen met allrisk.
Allrisk of WA+: wat is verstandig?
Bij een auto met een cataloguswaarde van 65.000 euro of meer is de keuze eigenlijk snel gemaakt: allrisk. Maar laten we de opties toch even naast elkaar zetten.
Met alleen een WA-verzekering ben je wettelijk verzekerd, maar eigen schade aan je dure waterstofauto wordt niet vergoed. Gezien de aanschafprijs is dit alleen verstandig als je de auto zakelijk least en de schade via de leaseovereenkomst is gedekt.
Een WA+ (beperkt casco) dekt naast WA ook zaken als diefstal, brand, storm en ruitschade. Dat is al een stuk beter, maar schade door eigen schuld (aanrijding, van de weg raken) is niet gedekt. Bij een auto van deze waarde een flink risico.
Een allrisk verzekering dekt vrijwel alle schade, ook als je zelf schuldig bent. Gezien de hoge waarde, de dure reparaties en de schaarste aan onderdelen is allrisk voor de meeste waterstofautorijders de verstandigste keuze. Overweeg wel een hoger eigen risico (bijvoorbeeld 500 of 750 euro) om de premie te drukken.
Let ook op de nieuwwaarderegeling. Bij total loss in het eerste jaar krijg je dan de oorspronkelijke aanschafwaarde terug in plaats van de (lagere) dagwaarde. Bij een auto van 65.000 euro kan dat verschil al snel duizenden euro's bedragen. Sommige verzekeraars bieden deze regeling tot 36 maanden aan — een belangrijk verschilpunt bij het vergelijken van polissen.
Speciale risico's bij waterstofauto's
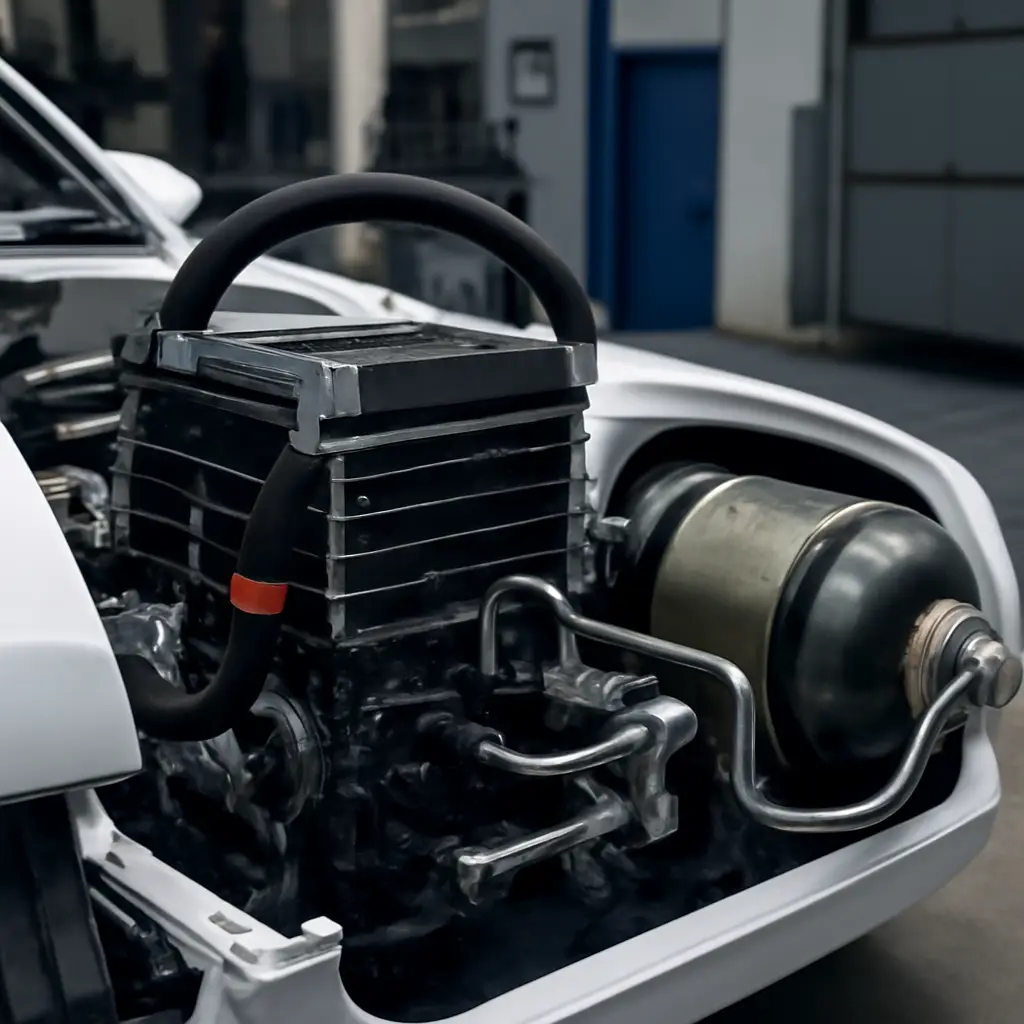
Verzekeraars kijken niet alleen naar de waarde van je auto, maar ook naar specifieke risico's. Bij waterstofauto's zijn er een paar bijzonderheden:
- Waterstoftanks onder hoge druk: de tanks staan onder een druk van 700 bar. Ze zijn ontworpen om extreem veilig te zijn (kogelvrij, brandwerend), maar bij een zwaar ongeluk kunnen de herstelkosten enorm zijn
- Brandstofcelschade: de brandstofcel is het duurste onderdeel van de auto. Vervanging kan tienduizenden euro's kosten. Bij total loss wordt de dagwaarde vergoed, maar bij gedeeltelijke schade aan de brandstofcel kan het een dure claim worden
- Beperkte tankinfrastructuur: met slechts een handvol tankstations in Nederland is er een risico dat je zonder brandstof komt te staan. Goede pechhulp is daarom essentieel
- Waardeverloop: de restwaarde van waterstofauto's is onzeker. De tweedehandsmarkt is klein en de technologie ontwikkelt zich snel. Dit beinvloedt de dagwaarde-uitkering bij total loss
Het klinkt misschien alarmerend, maar in de praktijk zijn waterstofauto's zeer veilig. De tanks worden uitgebreid getest en de merken Toyota en Hyundai staan garant voor een hoge bouwkwaliteit. Het gaat er vooral om dat je verzekering deze specifieke risico's dekt.
Tips voor het verzekeren van je waterstofauto
Wil je een waterstofauto verzekeren of rijd je er al in? Met deze tips zorg je voor de beste dekking tegen een eerlijke premie:
- Vergelijk altijd minimaal drie verzekeraars: juist bij nichemodellen verschillen premies enorm. Gebruik een vergelijkingssite of vraag offertes aan bij meerdere partijen
- Kies allrisk met een passend eigen risico: een eigen risico van 500 euro kan je maandpremie flink verlagen zonder dat je bij schade een enorm bedrag kwijt bent
- Controleer of de verzekeraar waterstofauto's accepteert: niet alle verzekeraars hebben ervaring met waterstofauto's. Sommige weigeren ze of rekenen een extra toeslag. Vraag dit vooraf uit
- Let op de nieuwwaarderegeling: bij total loss in de eerste jaren is een nieuwwaarderegeling veel waard. Check hoe lang deze geldt — bij sommige verzekeraars slechts 12 maanden, bij andere tot 36 maanden
- Sluit pechhulp af: met de beperkte tankinfrastructuur is goede pechhulp geen luxe maar een noodzaak. Kies een aanbieder die ervaring heeft met alternatieve aandrijvingen
- Vraag naar merkgarantie en -dekking: zowel Toyota als Hyundai bieden uitgebreide garantieprogramma's op de brandstofcel (tot 10 jaar). Dit kan je verzekeraar geruststellen en de premie drukken
- Herbereken jaarlijks: de markt voor waterstofauto's en -verzekeringen verandert snel. Wat dit jaar de beste deal is, kan volgend jaar duurder uitvallen — en andersom
- Overweeg een aanvullende inzittendenverzekering: bij een zwaar ongeluk met een waterstofauto kunnen de medische kosten hoog oplopen. Een schadeverzekering inzittenden (SVI) biedt extra bescherming voor jou en je passagiers, ongeacht wie er schuldig is aan het ongeluk
Premies en voorwaarden kunnen per verzekeraar verschillen. Vergelijk altijd meerdere aanbieders.
Veelgestelde Vragen
Ja, reken op 20 tot 40 procent meer premie dan voor een vergelijkbare benzineauto. Dit komt door de hogere cataloguswaarde, schaarse onderdelen en het beperkte aantal gespecialiseerde reparateurs.
Nee, niet alle verzekeraars hebben ervaring met waterstofauto's. Sommige weigeren ze of rekenen een extra toeslag. Vraag dit altijd vooraf na of gebruik een vergelijkingssite om te zien welke partijen waterstofauto's verzekeren.
Allrisk is de verstandigste keuze. Gezien de hoge cataloguswaarde (vanaf 65.000 euro), dure reparaties en schaarse onderdelen wil je volledige dekking. Overweeg een hoger eigen risico om de premie te drukken.
Fabrikanten als Toyota en Hyundai geven garantie op de brandstofcel tot 10 jaar of 160.000 tot 240.000 kilometer. In de praktijk gaat een brandstofcel minstens zo lang mee als de rest van de auto.
Dat verschilt per verzekeraar. Technisch gezien is een waterstofauto een Fuel Cell Electric Vehicle en rijdt hij op een elektromotor. Sommige verzekeraars classificeren hem als EV, andere als aparte categorie. Dit kan invloed hebben op kortingen voor elektrisch rijden.