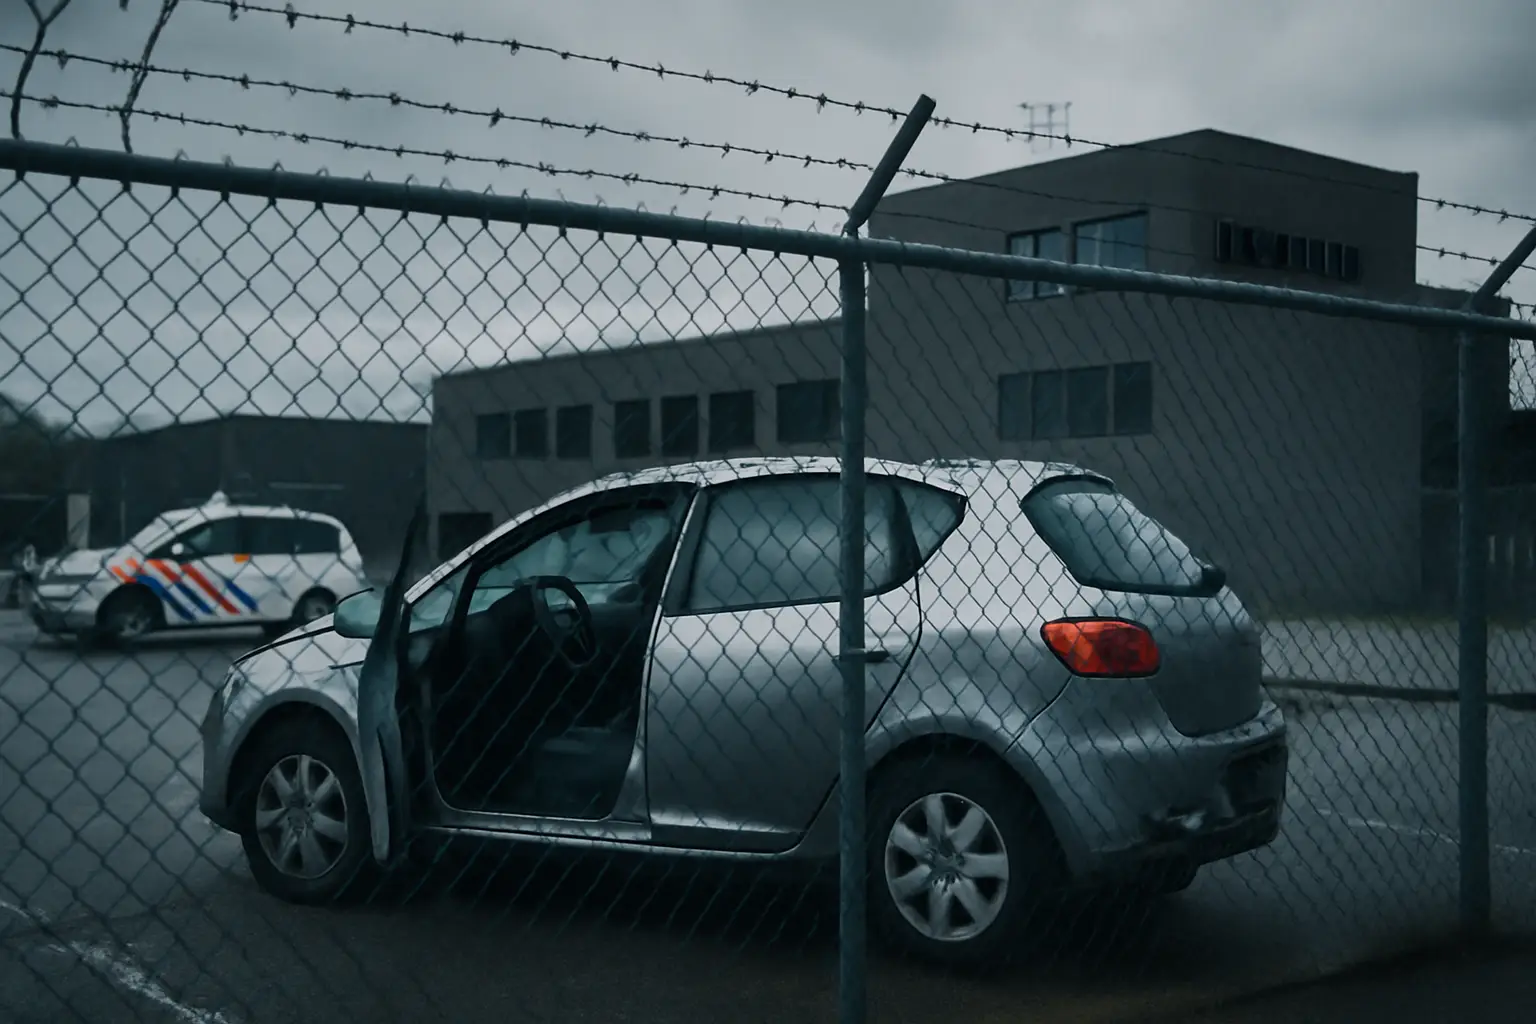
Wat gebeurt er als je gestolen auto wordt teruggevonden?
Je auto is gestolen, je hebt aangifte gedaan bij de politie en een claim ingediend bij je verzekeraar. En dan ineens: de politie belt dat je auto is teruggevonden. Opluchting, maar ook veel vragen. Wat gebeurt er nu precies? En hoe zit het met je verzekering?
Het korte antwoord: het hangt ervan af of je verzekeraar al heeft uitgekeerd of niet. Dat moment — de uitkering — is het kantelpunt in de hele afhandeling. Voor dat moment is de situatie relatief eenvoudig. Na dat moment wordt het een stuk complexer, want dan is de auto juridisch gezien eigendom van de verzekeraar geworden.
In dit artikel leggen we stap voor stap uit hoe de afhandeling werkt, welke scenario's er zijn en waar je op moet letten. Of je nu een WA+ (beperkt casco) of allrisk verzekering hebt: diefstal valt onder de cascodekking, dus de procedure is in beide gevallen vergelijkbaar.
Teruggevonden voor de uitkering: je krijgt je auto terug
Wordt je auto teruggevonden voordat de verzekeraar heeft uitgekeerd? Dan is de situatie het meest overzichtelijk. De auto is nog steeds van jou en je krijgt hem gewoon terug. Maar er zijn een paar belangrijke aandachtspunten.
Allereerst laat je verzekeraar de auto inspecteren door een schadexpert. Gestolen auto's komen namelijk zelden ongeschonden terug. Denk aan:
- Schade aan het slot of contactslot door het openbreken
- Interieurschade: kapotte bekleding, vernielde dashboardonderdelen
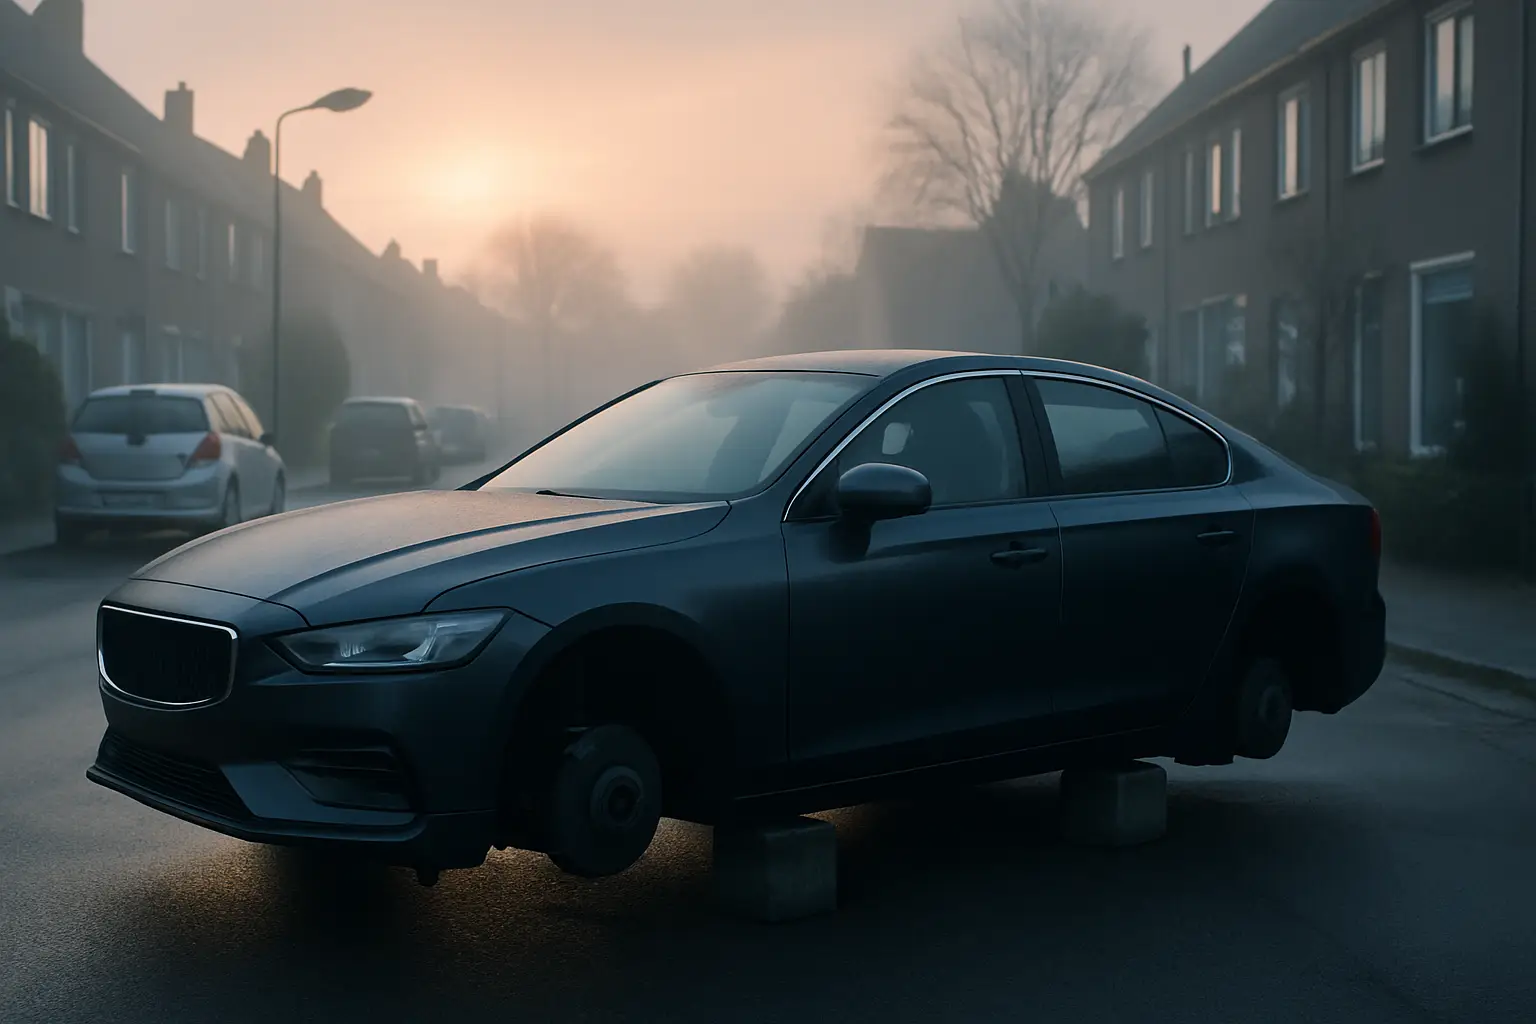
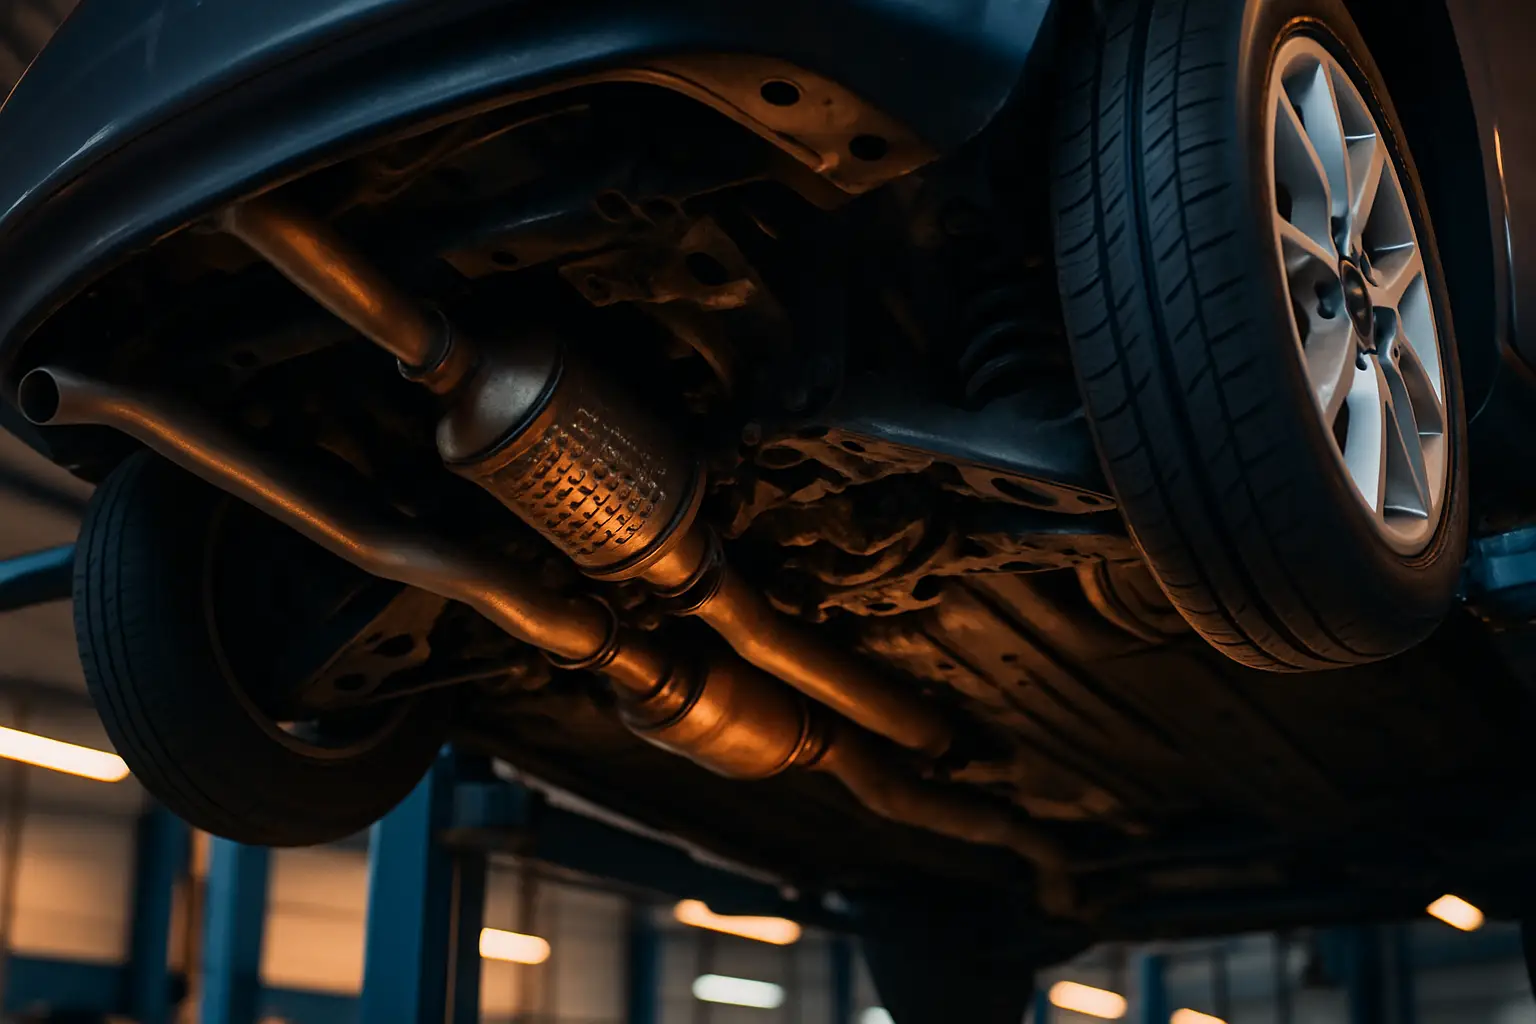
- Ontbrekende onderdelen: velgen, navigatiesysteem, airbags of katalysator
- Kilometerstand: soms zijn er honderden of duizenden kilometers bijgereden
- Mechanische schade door roekeloos rijgedrag van de dief
Al deze schade valt onder je cascodekking. De verzekeraar vergoedt de reparatiekosten, minus je eigen risico. Zorg dat je alle schade goed documenteert met foto's voordat je iets laat repareren.
Let op: sommige verzekeraars hanteren een wachttijd van 30 dagen na de diefstalmelding voordat ze uitkeren. Die periode is juist bedoeld om de auto de kans te geven teruggevonden te worden.
Teruggevonden na de uitkering: de auto is van de verzekeraar

Heeft je verzekeraar al uitgekeerd voor de diefstal? Dan is de situatie anders. Op het moment dat de verzekeraar de dagwaarde van je auto uitkeert, gaat het eigendom juridisch over naar de verzekeraar. Dit heet subrogatie: de verzekeraar treedt in jouw rechten.
Concreet betekent dit:
- De auto is niet meer van jou, maar van de verzekeraar
- Je hebt waarschijnlijk al een andere auto gekocht van het uitgekeerde bedrag
- De verzekeraar beslist wat er met de teruggevonden auto gebeurt
In de praktijk biedt de verzekeraar je meestal de mogelijkheid om de auto terug te kopen. De prijs is dan de dagwaarde minus eventuele schade. Dit kan interessant zijn als je gehecht bent aan je auto of als de schade meevalt.
Wil je de auto niet terugkopen? Dan verkoopt de verzekeraar hem via een schadeverzekeringsveiling of sloopt hem als de schade te groot is. Je hoeft daar verder niets voor te doen.
Schade aan de teruggevonden auto: wie betaalt wat?
Een veelgestelde vraag is: wie betaalt de schade aan een teruggevonden gestolen auto? Het antwoord hangt af van je dekkingsniveau en het moment van terugvinding.
Bij terugvinding voor uitkering:
- De schadexpert stelt alle schade vast die het gevolg is van de diefstal
- Je verzekeraar vergoedt de reparatiekosten onder je cascodekking
- Je betaalt het eigen risico (meestal tussen de 150 en 500 euro)
- Als de auto total loss is, krijg je alsnog de dagwaarde uitgekeerd
Bij terugvinding na uitkering:
- De verzekeraar is eigenaar en draagt alle kosten en risico's
- Als je de auto terugkoopt, is eventuele restschade voor jouw rekening
- Je eerder ontvangen uitkering hoef je niet terug te betalen
Belangrijk: meld de terugvinding altijd direct bij zowel de politie als je verzekeraar. Rijd niet zomaar in een teruggevonden auto weg — er kan onzichtbare schade zijn aan de remmen, stuurinrichting of wielophanging die gevaarlijk is.
Goed om te weten: ook als je auto total loss wordt verklaard na terugvinding, krijg je de dagwaarde uitgekeerd. De verzekeraar bepaalt dan of repareren nog economisch verantwoord is. Is de reparatie duurder dan de waarde van de auto? Dan is het total loss. Je ontvangt de dagwaarde minus het eigen risico, en de verzekeraar neemt het wrak over. Wil je de auto toch behouden — bijvoorbeeld omdat je er emotionele waarde aan hecht — dan kun je het wrak vaak terugkopen tegen restwaarde.
Praktische tips bij een teruggevonden auto
De terugvinding van je gestolen auto is goed nieuws, maar er komt wel het nodige bij kijken. Met deze tips navigeer je soepel door het proces:
- Raak niets aan: als de politie je belt, ga dan niet zelf aan de auto zitten. Er kan nog forensisch onderzoek nodig zijn
- Maak foto's: documenteer de staat van de auto uitgebreid, van alle kanten, inclusief interieur en kilometerstand
- Controleer de kilometerstand: vergelijk deze met je laatste APK of onderhoudsbeurt. Grote afwijkingen wijzen op intensief gebruik
- Laat de auto keuren: voor je weer gaat rijden, laat een garage de auto grondig nakijken op verborgen schade
- Check je sloten: als het slot is geforceerd, laat dan nieuwe sloten plaatsen. Sommige verzekeraars eisen dit zelfs
- Informeer je verzekeraar direct: hoe sneller je meldt, hoe soepeler de afhandeling. Wacht niet tot maandag als je op vrijdagavond hoort dat je auto gevonden is
Heb je een schadeformulier nodig? Bij diefstalschade is dat meestal niet nodig — een uitgebreide schadeverklaring bij je verzekeraar volstaat.
Hoe voorkom je dat het opnieuw gebeurt?

Als je auto eenmaal gestolen is geweest, wil je natuurlijk voorkomen dat het opnieuw gebeurt. Verzekeraars kijken hier ook naar: na een diefstal kunnen ze aanvullende beveiligingseisen stellen voordat ze de polis voortzetten.
Effectieve maatregelen zijn:
- SCM-gecertificeerd alarmsysteem: veel verzekeraars eisen een SCM-klasse 3 of hoger bij diefstalgevoelige auto's
- Stuurslot of wielslot: een zichtbaar fysiek slot schrikt gelegenheidsdieven af
- Trackingsysteem: een GPS-tracker verhoogt de kans op terugvinding enorm. Sommige verzekeraars geven premiekorting als je er een hebt
- Garage parkeren: parkeer je auto in een afgesloten garage waar mogelijk. Dit verlaagt het diefstalrisico en kan je premie drukken
- Sleutelbeheer: bewaar je autosleutels nooit bij de voordeur of op een zichtbare plek. Relay-aanvallen op keyless-entry systemen zijn een groeiend probleem
Investeren in goede beveiliging betaalt zich dubbel terug: minder kans op diefstal en in veel gevallen een lagere verzekeringspremie. Win-win.
Wat betekent terugvinding voor je schadevrije jaren?
Een vraag die veel automobilisten bezighoudt: heeft een diefstalclaim gevolgen voor je schadevrije jaren? Het antwoord verschilt per verzekeraar, maar in de meeste gevallen geldt het volgende.
Als je auto wordt teruggevonden voor de uitkering en er is geen of minimale schade, dan trekken sommige verzekeraars de claim in. In dat geval behoud je je schadevrije jaren volledig. Dat is natuurlijk het gunstigste scenario.
Is er wel schade en keert de verzekeraar uit voor reparatie, dan telt dit als een claim. Je verliest dan doorgaans vijf schadevrije jaren — net als bij een gewone schadeclaim. Dat kan flink in de papieren lopen, want schadevrije jaren zijn de grootste kortingsfactor op je premie.
Bij terugvinding na de uitkering is er sowieso een volledige claim geweest. Of je de auto nu terugkoopt of niet: de claim staat geregistreerd en je schadevrije jaren worden aangepast. Het kan daarom slim zijn om bij kleine diefstalschade goed af te wegen of claimen de moeite waard is, vergelijkbaar met de afweging bij blikschade: zelf betalen of claimen.
Tip: vraag je verzekeraar altijd vooraf wat de gevolgen zijn voor je schadevrije jaren voordat je een definitieve claim indient. Soms is het financieel voordeliger om een kleine schade zelf te betalen en je opgebouwde korting te behouden.
Veelgestelde Vragen
Nee, als de verzekeraar al heeft uitgekeerd hoef je dat bedrag niet terug te betalen. De auto is op dat moment eigendom van de verzekeraar geworden. Je kunt de auto eventueel wel terugkopen tegen een door de verzekeraar vastgestelde prijs.
De meeste verzekeraars hanteren een wachttijd van 30 dagen na de diefstalmelding. In die periode is er een kans dat de auto wordt teruggevonden. Na die 30 dagen wordt de dagwaarde uitgekeerd, minus het eigen risico.
Ja, als je een WA+ of allrisk verzekering hebt. Schade die het directe gevolg is van de diefstal — zoals geforceerde sloten, interieurschade of ontbrekende onderdelen — wordt vergoed onder de cascodekking, minus je eigen risico.
Ja, de meeste verzekeraars bieden je die mogelijkheid. De terugkoopprijs is meestal de dagwaarde minus de geschatte schade. Dit kan aantrekkelijk zijn als de schade meevalt of als je gehecht bent aan je auto.