Wat is telematica bij autoverzekeringen?
Telematica is een technologie die je rijgedrag registreert en die data doorgeeft aan je verzekeraar. Op basis van hoe je rijdt — denk aan snelheid, remgedrag, bochtenwerk en het tijdstip waarop je rijdt — wordt je premie bepaald. Rijd je rustig en veilig? Dan betaal je minder. Het is het ultieme "belonen van goed gedrag" in de verzekeringswereld.
De technologie bestaat al jaren, maar wordt steeds populairder in Nederland. Verzekeraars als Centraal Beheer, Univé en OHRA bieden inmiddels telematicapolissen aan. Het principe is internationaal bewezen: in landen als het Verenigd Koninkrijk en Italië maken miljoenen automobilisten al gebruik van telematicaverzekeringen.
Het grote voordeel? Je hebt zelf invloed op je premie. Bij een traditionele autoverzekering wordt je premie bepaald door statistische factoren als je leeftijd, woonplaats en automodel. Met telematica telt je werkelijke rijgedrag mee — en dat is voor veel veilige bestuurders een stuk eerlijker.
Hoe werkt een telematicaverzekering in de praktijk?

Bij een telematicaverzekering wordt je rijgedrag gemeten via een klein apparaatje (een OBD-dongle) dat je in de diagnostische poort van je auto plugt, of via een app op je smartphone. Sommige nieuwere auto's hebben telematica al ingebouwd in het voertuig zelf.
Het systeem meet onder andere:
- Snelheid: rijd je binnen de snelheidslimiet of heb je de neiging om te hard te rijden?
- Acceleratie: trek je snel op of rijd je geleidelijk weg?
- Remgedrag: rem je soepel en voorspelbaar of maak je regelmatig noodstops?
- Bochtensnelheid: neem je bochten met aangepaste snelheid of scheur je erdoorheen?
- Tijdstip: rijd je veel 's nachts (het risicovolste tijdstip) of vooral overdag?
- Telefoongebruik: sommige apps detecteren of je je telefoon vasthoudt tijdens het rijden
Al deze data wordt omgezet in een rijscore, meestal op een schaal van 0 tot 100. Hoe hoger je score, hoe beter je rijdt — en hoe lager je premie. De meeste verzekeraars laten je je score en rijgedrag terugzien in een bijbehorende app, zodat je actief kunt werken aan verbetering.
Hoeveel kun je besparen met telematica?
De mogelijke besparing hangt sterk af van je rijgedrag en de verzekeraar. Maar de cijfers zijn bemoedigend: goede bestuurders kunnen rekenen op 15 tot 30 procent premiekorting. In sommige gevallen loopt de besparing op tot 40 procent.
Een concreet voorbeeld: stel je betaalt nu 70 euro per maand voor je WA+ verzekering. Met een telematicapolis en een rijscore van 85 uit 100 zou je premie kunnen dalen naar 50 tot 55 euro per maand. Dat is een besparing van 180 tot 240 euro per jaar — puur door te rijden zoals je al rijdt.
Belangrijk om te weten: bij de meeste verzekeraars kan je premie niet stijgen door telematica. Het werkt als een kortingsmodel: je begint met een standaardpremie en krijgt korting naarmate je beter rijdt. Rijd je minder goed, dan betaal je gewoon de reguliere premie — je wordt dus niet gestraft. Check dit wel altijd in de polisvoorwaarden, want het verschilt per aanbieder.
Wil je ook besparen door minder te rijden? Overweeg dan een combinatie: sommige verzekeraars bieden telematica aan samen met een kilometerverzekering, zodat je dubbel profiteert.
Telematica en privacy: wat moet je weten?
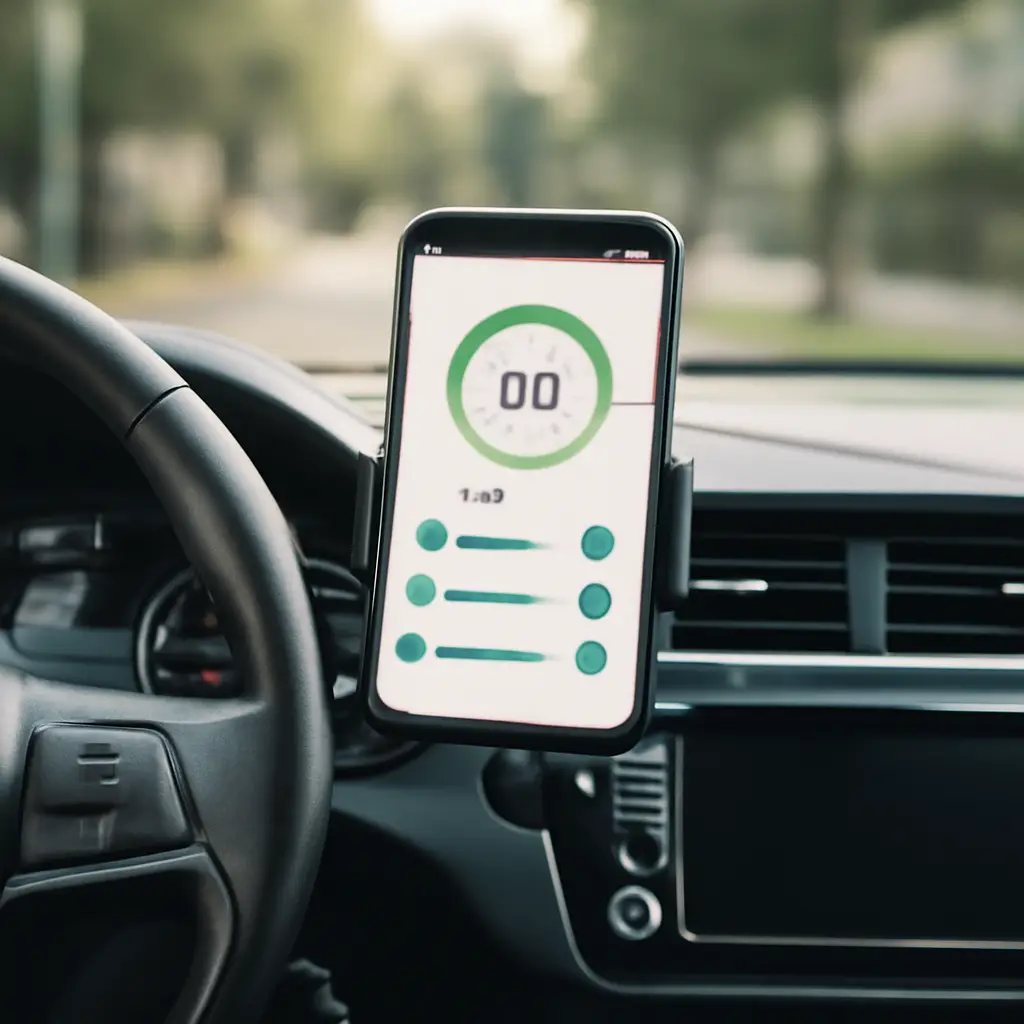
De grootste zorg bij telematica is begrijpelijkerwijs privacy. Een kastje of app die bijhoudt waar je rijdt, wanneer je rijdt en hoe je rijdt — dat klinkt als permanente surveillance. Terechte zorgen, maar er zijn belangrijke nuances.
Wat je moet weten over privacy bij telematicaverzekeringen:
- AVG-bescherming: je rijgegevens vallen onder de Algemene Verordening Gegevensbescherming (AVG). De verzekeraar mag de data alleen gebruiken voor het doel waarvoor je toestemming hebt gegeven
- Geen locatiedata: veel verzekeraars slaan geen GPS-locaties op. Ze meten alleen rijkenmerken zoals snelheid en versnelling, niet je exacte route
- Vrijwillig: telematica is altijd vrijwillig. Je kiest er zelf voor en kunt meestal binnen de proefperiode weer stoppen
- Geen data naar derden: verzekeraars mogen je rijdata niet delen met andere partijen, zoals je werkgever of de politie
- Inzagerecht: je hebt het recht om al je verzamelde data in te zien en om verwijdering te verzoeken
Toch is het verstandig om de privacyvoorwaarden goed door te lezen voordat je een telematicapolis afsluit. Let specifiek op welke data wordt verzameld, hoe lang deze wordt bewaard en wat er gebeurt als je de verzekering opzegt. Bij twijfel kun je altijd contact opnemen met de verzekeraar voor verduidelijking.
Voor wie is een telematicaverzekering geschikt?
Een telematicaverzekering is niet voor iedereen even voordelig. De grootste besparingen zijn er voor bestuurders die al veilig rijden maar door statistische factoren (leeftijd, woonplaats) een hoge premie betalen.
Telematica is vooral interessant voor:
- Jonge bestuurders: als je net je rijbewijs hebt, betaal je vanwege je leeftijd een forse premie. Met telematica kun je bewijzen dat je een veilige bestuurder bent en flink besparen. Lees ook onze tips voor autoverzekering voor jongeren
- Senioren: oudere bestuurders die rustig en weinig rijden, profiteren van lagere premies
- Veilige rijders: als je nooit te hard rijdt, niet op je telefoon kijkt en soepel remt, is telematica je kans om daar financieel voor beloond te worden
- Nieuwe bestuurders op een dure auto: combineer telematica met een allriskverzekering om de hoge premie te drukken
Minder geschikt is telematica als je veel 's nachts rijdt (dit verlaagt je score), regelmatig in het buitenland bent (niet alle systemen werken daar) of als je principiele bezwaren hebt tegen het delen van rijdata.
Telematica afsluiten: waar let je op?
Ben je overtuigd en wil je een telematicaverzekering afsluiten? Let dan op deze punten voordat je een keuze maakt:
- Proefperiode: kies een verzekeraar die een proefperiode aanbiedt (meestal drie maanden) zodat je kunt testen of telematica bij je past zonder direct vast te zitten
- Meetmethode: geef je de voorkeur aan een OBD-kastje of een smartphone-app? Niet elke verzekeraar biedt beide opties
- Premiemodel: check of je premie alleen maar kan dalen (kortingsmodel) of ook kan stijgen (risicopremiemodel). De eerste variant is veiliger
- Compatibiliteit: niet alle OBD-dongles werken met alle automodellen. Check vooraf of jouw auto geschikt is
- Feedback in de app: een goede telematica-app geeft je inzicht in je rijgedrag en concrete tips om je score te verbeteren
- Vergelijk meerdere aanbieders: tarieven en kortingspercentages verschillen flink. Gebruik een vergelijker om de beste deal te vinden
Telematica is de toekomst van autoverzekeringen. Naarmate meer auto's standaard connected zijn en meer data beschikbaar komt, zullen steeds meer verzekeraars overschakelen op premies op basis van werkelijk rijgedrag. Wie er nu al mee begint, profiteert als eerste van de besparingen.
Veelgestelde Vragen
Bij de meeste verzekeraars niet. Telematica werkt meestal als een kortingsmodel: je krijgt korting voor goed rijgedrag, maar je premie stijgt niet als je minder scoort. Check dit wel altijd in de polisvoorwaarden, want het verschilt per aanbieder.
Het systeem meet rijkenmerken zoals snelheid, acceleratie, remgedrag, bochtensnelheid en rijtijdstippen. Veel verzekeraars slaan geen GPS-locatiedata op. Alle data valt onder de AVG-privacywetgeving.
Dat verschilt per verzekeraar en systeem. OBD-dongles werken meestal overal, maar niet alle smartphone-apps functioneren goed in het buitenland. Check de voorwaarden van je verzekeraar als je regelmatig over de grens rijdt.
Ja, juist voor jonge bestuurders is telematica interessant. Omdat jongeren vanwege hun leeftijd een hoge premie betalen, is de mogelijke besparing door goed rijgedrag relatief groot — tot 30 procent of meer.
Ja, deelname is vrijwillig. De meeste verzekeraars bieden een proefperiode van drie maanden. Daarna kun je meestal overschakelen naar een reguliere polis zonder telematica.