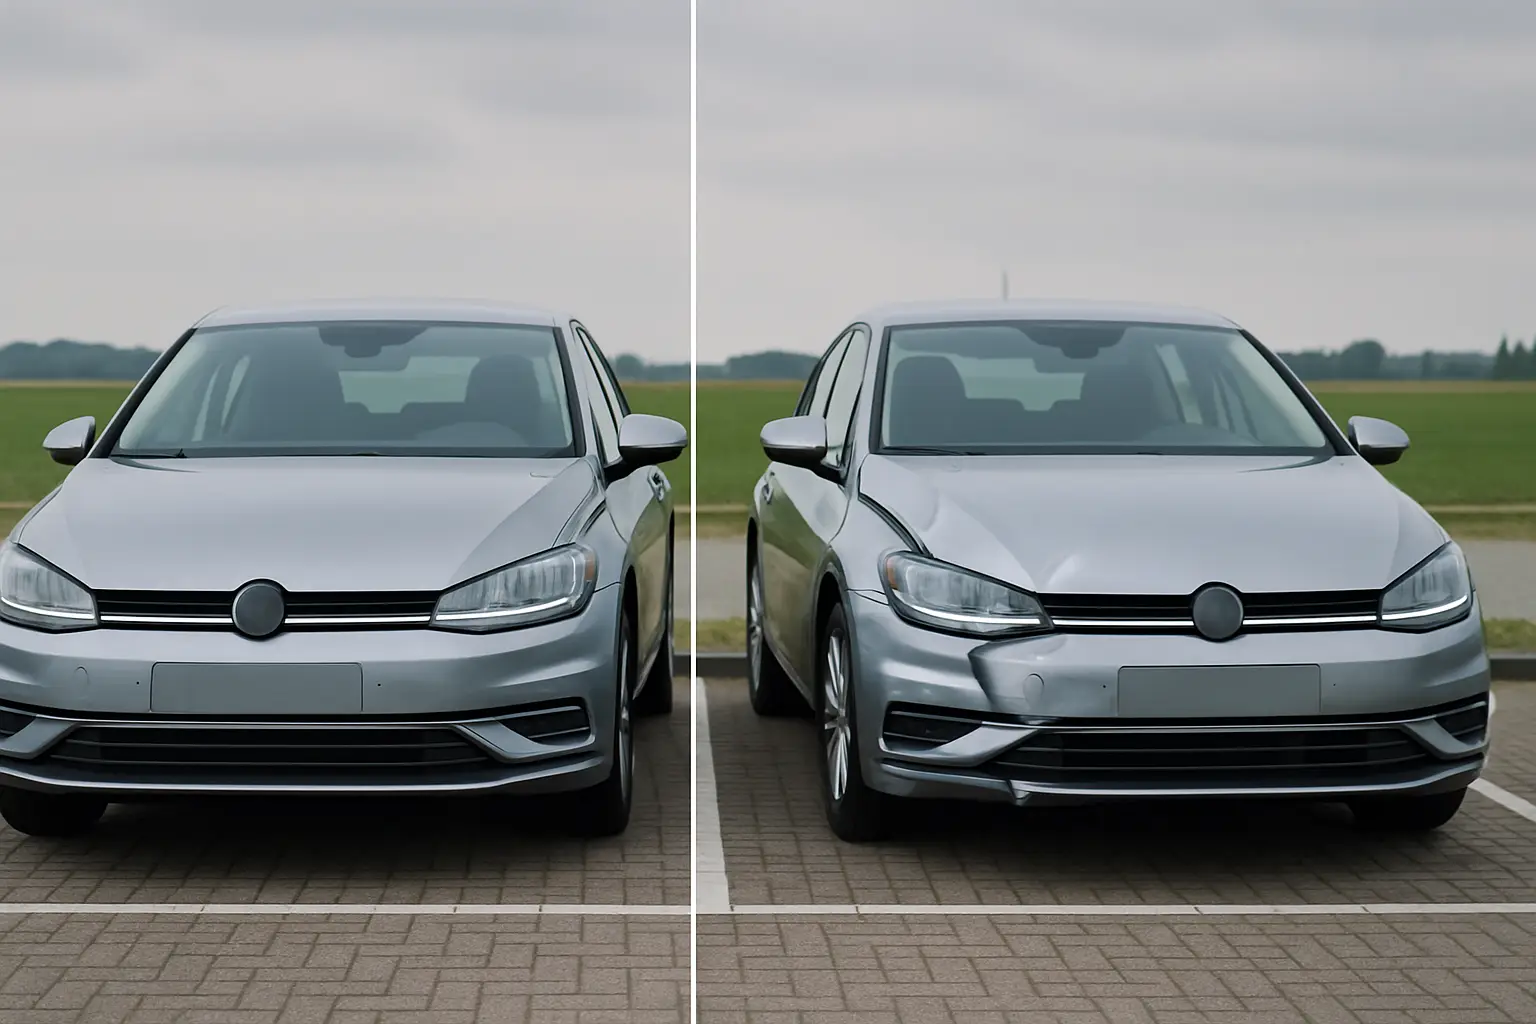
Wat is het verschil tussen allrisk en WA+?
Als je een autoverzekering zoekt, kom je altijd drie dekkingsvormen tegen: WA, WA+ (ook wel beperkt casco genoemd) en allrisk (volledig casco). Het verschil zit hem in wat er gedekt is bij schade aan je eigen auto. Bij een basis WA-verzekering is alleen schade die jij aan anderen veroorzaakt gedekt. WA+ en allrisk gaan allebei een stap verder en dekken ook schade aan je eigen auto, maar de omvang van die dekking verschilt behoorlijk.
In het kort: WA+ dekt schade aan je eigen auto door oorzaken waar je zelf weinig invloed op hebt (storm, hagel, diefstal). Allrisk dekt dat allemaal plus de schades die je zelf veroorzaakt (aanrijdingen, van de weg raken, parkeerschade). Dat verschil klinkt overzichtelijk, maar in de praktijk zitten er flink wat nuances aan.
Wat dekt WA+ precies?
WA+ is de middelste dekkingsvorm en staat ook bekend als beperkt casco. De naam zegt het al: de cascodekking is beperkt tot een aantal specifieke schadeoorzaken. De exacte dekking verschilt per verzekeraar, maar vrijwel altijd vallen deze zaken eronder:
- Diefstal en inbraak: als je auto gestolen wordt of er wordt ingebroken
- Brand: schade door brand, ontploffing of blikseminslag
- Stormschade: schade door storm (windkracht 7 of hoger)
- Hagelschade: deuken en beschadigingen door hagel
- Ruitschade: een gebroken of beschadigde voorruit, achterruit of zijruit
- Botsing met dieren: aanrijding met wild of loslopende dieren
- Overstroming: waterschade door natuurlijke oorzaken
Wat opvalt: het gaat steeds om oorzaken van buitenaf, waar je als bestuurder weinig tot niets aan kunt doen. Rijd je zelf tegen een paaltje, dan is dat bij WA+ niet gedekt. Die schade betaal je zelf.
WA+ is daarmee een soort vangnet voor pech. Lees meer over de specifieke dekking in ons artikel over beperkt casco (WA+) dekking.
Wat dekt allrisk precies?
Allrisk (volledig casco) is de meest uitgebreide autoverzekering die je kunt afsluiten. De naam suggereert dat alles gedekt is, en dat klopt grotendeels. Allrisk dekt alles wat WA+ dekt, plus:
- Eenzijdige aanrijdingen: je rijdt tegen een paaltje, boom of vangrail
- Eigen schuld bij een ongeval: je veroorzaakt een aanrijding en je eigen auto is beschadigd
- Vandalisme: iemand beschadigt opzettelijk je auto (bekrassen, intrappen spiegel)
- Parkeerschade: je auto wordt beschadigd terwijl hij geparkeerd staat en de dader is onbekend
- Van de weg raken: je raakt van de weg door een stuurcorrectie, aquaplaning of gladheid
In feite dekt allrisk elke schade aan je eigen auto, tenzij de polisvoorwaarden het expliciet uitsluiten. Veelvoorkomende uitsluitingen zijn schade door opzet, rijden onder invloed en slijtage. Maar het basisprincipe is: bij allrisk is je eigen auto gedekt, ongeacht wie of wat de schade veroorzaakte.
Een groot voordeel van allrisk dat vaak over het hoofd wordt gezien: je hoeft bij een aanrijding niet te bewijzen wie er schuldig is. Bij WA+ of WA moet je soms aantonen dat de tegenpartij schuldig was om je schade vergoed te krijgen. Bij allrisk maakt dat niet uit: je eigen verzekeraar betaalt, ongeacht de schuldvraag. Dat scheelt een hoop gedoe en stress na een ongeluk.
Is allrisk echt "all risk"?
Niet helemaal. Ondanks de naam zijn er altijd uitsluitingen. Schade door normaal gebruik en slijtage valt er nooit onder. Motorische mankementen evenmin. En als je onder invloed van alcohol of drugs rijdt, kan de verzekeraar uitkering weigeren. Check daarom altijd de polisvoorwaarden op de exacte uitsluitingen. Die kunnen per verzekeraar verschillen.
Het premieverschil: wat kost allrisk meer?
De extra dekking van allrisk heeft uiteraard een prijs. Gemiddeld betaal je voor allrisk 40 tot 80 procent meer premie dan voor WA+. Bij een WA+-premie van 40 euro per maand betaal je voor allrisk al gauw 60 tot 70 euro per maand, afhankelijk van je auto, leeftijd en schadevrije jaren.
Het premieverschil hangt af van een aantal factoren:
- De waarde van je auto: hoe hoger de waarde, hoe groter het verschil. Bij een dure auto is de potentiele schade-uitkering hoger en dus de premie ook.
- Je schadeverleden: heb je recent schade geclaimd, dan stijgt vooral de allriskpremie flink.
- Je leeftijd en ervaring: jonge bestuurders betalen verhoudingsgewijs meer voor allrisk omdat zij statistisch vaker schade rijden.
- Het eigen risico: een hoger eigen risico drukt de premie. Bij allrisk kun je het eigen risico vaak hoger instellen dan bij WA+.
Is dat premieverschil het waard? Dat hangt volledig af van je situatie. Een vuistregel: als de extra jaarpremie voor allrisk hoger is dan 10 procent van de dagwaarde van je auto, is WA+ waarschijnlijk voordeliger.
Wanneer kies je WA+ en wanneer allrisk?
De keuze tussen WA+ en allrisk hangt af van drie hoofdfactoren: de waarde van je auto, je financiele situatie en je rijgedrag. Hier een praktisch overzicht:
Kies WA+ als:
- Je auto een dagwaarde heeft onder de 10.000 euro
- Je de extra premie voor allrisk niet waard vindt ten opzichte van de autowaarde
- Je een ervaren bestuurder bent met weinig eigen-schuldschades
- Je een financiele buffer hebt om een eigen-schuldschade zelf op te vangen
- Je auto ouder is dan 5 jaar en de waarde snel daalt
Kies allrisk als:
- Je auto nieuw of minder dan 3 jaar oud is
- Je auto een hoge dagwaarde heeft (boven de 15.000 euro)
- Je een leaseauto rijdt (vaak verplicht door de leasemaatschappij)
- Je veel rijdt in druk verkeer of smalle binnensteden waar parkeerschade loert
- Je je geen onverwachte reparatiekosten van duizenden euro's kunt veroorloven
Veel autobezitters beginnen met allrisk bij een nieuwe auto en stappen na een paar jaar over op WA+ als de waarde gedaald is. Dat heet afbouwen en is een slimme strategie om je premie in lijn te houden met de waarde van je auto. Lees daar meer over in ons artikel allrisk afbouwen: wanneer is het tijd?.
Concrete rekenvoorbeelden
Om het verschil tastbaar te maken, twee scenario's:
Scenario 1: nieuwe auto van 30.000 euro
- WA+-premie: circa 55 euro per maand (660 euro per jaar)
- Allrisk-premie: circa 85 euro per maand (1.020 euro per jaar)
- Verschil: 360 euro per jaar voor de extra dekking
- Advies: bij deze waarde is allrisk verstandig. Een eenzijdige aanrijding kan al gauw 3.000 tot 5.000 euro kosten.
Scenario 2: auto van 7 jaar oud, dagwaarde 6.000 euro
- WA+-premie: circa 35 euro per maand (420 euro per jaar)
- Allrisk-premie: circa 55 euro per maand (660 euro per jaar)
- Verschil: 240 euro per jaar voor extra dekking
- Advies: bij een dagwaarde van 6.000 euro betaal je met allrisk al 11% van de autowaarde aan premie per jaar. WA+ is hier de logischere keuze.
Deze bedragen zijn indicatief en kunnen flink afwijken op basis van je persoonlijke situatie, woonplaats, schadevrije jaren en het merk en type auto. Vergelijk daarom altijd meerdere verzekeraars om een actueel beeld te krijgen.
Een handige vuistregel om te onthouden: zodra de jaarlijkse meerkosten van allrisk ten opzichte van WA+ hoger uitvallen dan 8 tot 10 procent van de dagwaarde van je auto, is het financieel slimmer om over te stappen naar WA+. Je betaalt dan weliswaar zelf bij eigen-schuldschades, maar je bespaart structureel op je premie. Die besparing loopt over de jaren flink op.
Tips bij het kiezen tussen allrisk en WA+
Tot slot een aantal praktische tips die je helpen bij de afweging:
- Bereken de dagwaarde van je auto: check sites zoals AutoTrack of Marktplaats voor vergelijkbare auto's. De dagwaarde is leidend voor de uitkering bij totaalverlies.
- Vergelijk het eigen risico: bij allrisk heb je vaak een eigen risico van 150 tot 500 euro per schade. Bij WA+ geldt dat alleen voor cascoschades.
- Let op de nieuwwaarderegeling: bij een nieuwe auto bieden sommige allriskverzekeringen een nieuwwaarderegeling. Dat betekent dat je bij totaalverlies in het eerste jaar de nieuwwaarde terugkrijgt in plaats van de lagere dagwaarde.
- Combineer met een no-claim beschermer: vooral bij allrisk is een no-claim beschermer het overwegen waard, omdat je sneller geneigd bent schade te claimen.
- Evalueer jaarlijks: de waarde van je auto daalt elk jaar. Heroverweeg je dekking bij elke verlengingsdatum en stap over als WA+ voordeliger wordt.
Premies en voorwaarden kunnen per verzekeraar verschillen. Vergelijk altijd meerdere aanbieders om de beste deal te vinden voor jouw situatie.
Veelgestelde Vragen
WA+ dekt alleen schade aan je eigen auto door externe oorzaken zoals diefstal, storm, hagel en ruitschade. Allrisk dekt daarbovenop ook schade die je zelf veroorzaakt, zoals aanrijdingen, parkeerschade en van de weg raken.
Gemiddeld betaal je voor allrisk 40 tot 80 procent meer premie dan voor WA+. Het exacte verschil hangt af van de waarde van je auto, je leeftijd, schadevrije jaren en de gekozen verzekeraar.
WA+ is vaak de betere keuze als je auto ouder is dan 5 jaar, een dagwaarde heeft onder de 10.000 euro, of als de jaarlijkse allriskpremie meer dan 10% van de dagwaarde bedraagt.
Bijna, maar niet alles. Schade door opzet, rijden onder invloed, slijtage en mechanische mankementen zijn altijd uitgesloten. Check de polisvoorwaarden voor de exacte uitsluitingen bij jouw verzekeraar.
Vaak wel. De meeste leasemaatschappijen eisen een allriskverzekering om hun investering te beschermen. De kosten zijn dan meestal inbegrepen in je maandelijkse leasetermijn.