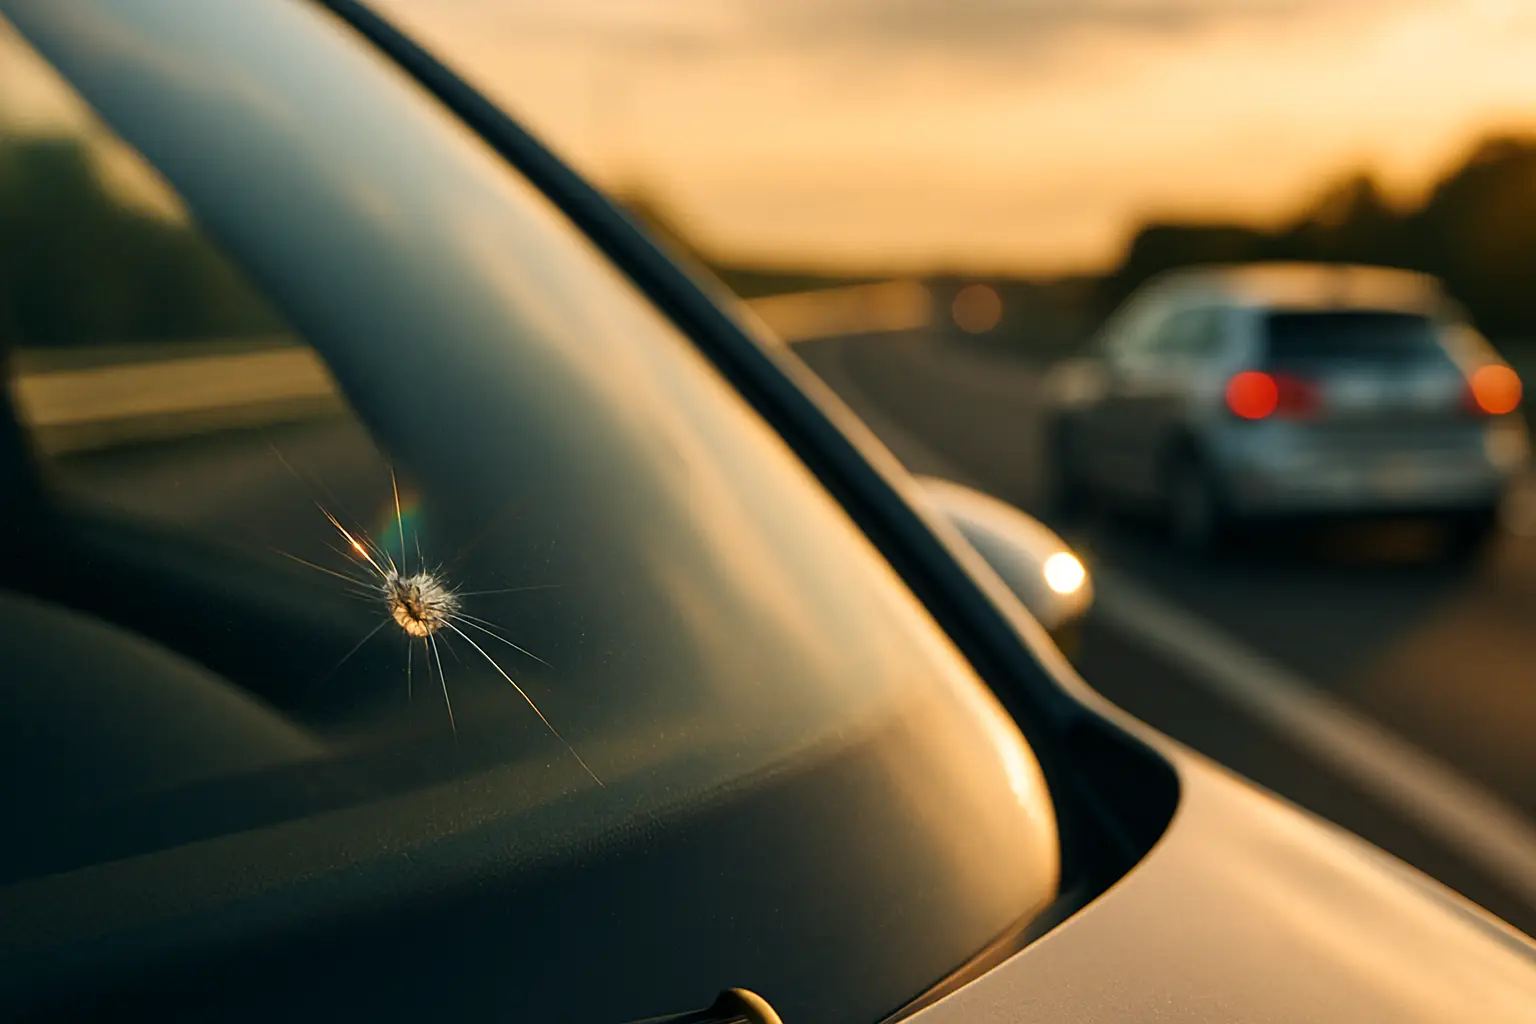
Hoe ontstaat ruitschade en hoe vaak komt het voor?
Een steentje dat opspatuit van het wegdek, een hagelstorm in de zomer of een nachtelijke inbraakpoging: ruitschade hoort bij de meest ingediende claims in Nederland. Volgens het Verbond van Verzekeraars worden jaarlijks ruim 400.000 ruitschadeclaims afgehandeld. Je staat er dus niet alleen in als het jou overkomt.
De voorruit is het vaakst het slachtoffer. Dat komt doordat deze het grootst is en recht in de vuurlinie ligt van opspattend grind en steenslag. Maar ook zij- en achterruiten kunnen sneuvelen, bijvoorbeeld door vandalisme of een omvallende tak. In alle gevallen wil je weten: vergoedt mijn verzekeraar dit?
Het antwoord hangt af van het type dekking dat op je polis staat. We lopen de mogelijkheden stap voor stap door.
Welke autoverzekering vergoedt ruitschade?
Niet elke polis dekt schade aan je eigen autoruiten. De drie dekkingsniveaus in Nederland werken als volgt:
- WA-verzekering - Dekt uitsluitend schade die jij aan anderen veroorzaakt. Ruitschade aan je eigen auto? Volledig voor eigen rekening.
- WA+ beperkt casco - Naast WA-dekking ook schade door van buiten komende oorzaken: hagel, storm, brand, diefstal en steenslag. Ruitschade valt hier vrijwel altijd onder.
- Allrisk - De meest uitgebreide dekking. Alle schade aan je eigen auto is gedekt, inclusief ruitschade door eigen toedoen.
Kortom: heb je minimaal een WA+ beperkt casco verzekering, dan kun je bij ruitschade aankloppen bij je verzekeraar. Met alleen WA betaal je alles zelf.
Twijfel je welk type dekking op je polis staat? Check je polisblad of log in bij je verzekeraar. In de app of het klantenportaal staat je dekkingsniveau overzichtelijk vermeld.
Reparatie of vervanging: wat dekt de verzekeraar?

Bij ruitschade beoordeelt de glasspecialist of reparatie voldoende is of dat de volledige ruit vervangen moet worden. Dit onderscheid heeft directe gevolgen voor je portemonnee.
Reparatie van sterretjes en kleine barsten
Een klein sterretje of oppervlakkige barst in de voorruit kan vaak hersteld worden met een harsinjectie. De kosten liggen tussen de 50 en 100 euro. De meeste verzekeraars vergoeden een ruitreparatie volledig, zonder dat je eigen risico verschuldigd bent. Logisch: een reparatie van 75 euro is voor de verzekeraar vele malen goedkoper dan een complete vervanging.
Reparatie is mogelijk als de beschadiging:
- Kleiner is dan een twee-euromuntstuk
- Niet in het directe zichtveld van de bestuurder zit
- Niet te dicht bij de rand van de ruit zit (minimaal 5 cm)
- Niet door meerdere lagen glas is gedrongen
Volledige ruitvervanging
Is de scheur te lang, het sterretje te groot of zit de schade op een kritische plek? Dan wordt de hele ruit vervangen. De kosten hiervoor lopen uiteen van 400 euro voor een eenvoudige voorruit tot meer dan 2.000 euro bij moderne auto's met ingebouwde sensoren voor rijhulpsystemen zoals lane assist, regensensor en noodremassistent. Die sensoren moeten na vervanging opnieuw gekalibreerd worden, wat snel 200 tot 400 euro extra kost.
Bij vervanging geldt doorgaans wel je eigen risico, tenzij je een door de verzekeraar aangewezen glaspartner kiest. Veel polissen bieden dan een verlaagd of zelfs geen eigen risico.
Eigen risico en schadevrije jaren bij glasschade
Het eigen risico bij ruitschade wijkt bij veel verzekeraars af van het standaard eigen risico op je polis. Dit zijn de gangbare regels:
- Ruitreparatie - Meestal 0 euro eigen risico. Je betaalt niets.
- Ruitvervanging bij een gecontracteerde glaspartner - Verlaagd eigen risico van 0 tot 100 euro, afhankelijk van je polis.
- Ruitvervanging bij een bedrijf naar eigen keuze - Het volledige eigen risico van je polis is van toepassing, vaak 150 tot 250 euro.
De boodschap is duidelijk: bel altijd eerst je verzekeraar voordat je zelf een ruitspecialist belt. Verzekeraars werken samen met ketens als Carglass, A1 Glasservice en Van Tol. Kies je een van die partners, dan bespaar je direct op je eigen risico.
Gaat glasschade ten koste van je schadevrije jaren?
In het overgrote deel van de gevallen niet. Ruitschade wordt door vrijwel alle verzekeraars buiten de bonus-malusregeling gehouden. Je no-claimkorting blijft dus intact na een glasschadeclaim. Dit geldt voor zowel WA+ als allrisk polissen.
Er zijn uitzonderingen. Sommige budgetverzekeraars of nichepartijen hanteren strengere voorwaarden. Controleer dit in je polisvoorwaarden onder het kopje 'schadevrije jaren' of 'no-claimregeling'.
Claim indienen en ruitschade voorkomen

Het claimen van ruitschade is relatief eenvoudig en verloopt anders dan bij een aanrijding. Volg deze stappen:
- Meld de schade bij je verzekeraar - Bel het schadepunt of gebruik de app. Veel verzekeraars hebben een apart telefoonnummer voor glasschade met snelle afhandeling.
- Fotografeer de schade - Maak een detailfoto van de beschadiging en een overzichtsfoto van de ruit. Dat versnelt de beoordeling.
- Kies een glasspecialist - Vraag welke bedrijven je verzekeraar als partner heeft. Dit bespaart je eigen risico.
- Plan een afspraak - Bij een klein sterretje duurt reparatie circa 30 minuten. Vervanging kost doorgaans een halve dag. Veel glasspecialisten komen ook bij je thuis of op het werk langs.
- Betaal het eventuele eigen risico - De glasspecialist factureert de rest direct aan je verzekeraar. Jij betaalt alleen het eigen risico ter plekke.
In de meeste gevallen kun je binnen 24 tot 48 uur terecht. Meld de schade dus zo snel mogelijk, want een klein sterretje kan door temperatuurschommelingen of trillingen snel uitgroeien tot een onherstelbare scheur.
Praktische tips om ruitschade te voorkomen
Voorkomen is goedkoper dan claimen. Met deze maatregelen beperk je de kans op ruitschade:
- Houd voldoende afstand - Op de snelweg is afstand je beste vriend. Hoe meer ruimte tot je voorganger, hoe kleiner de kans dat een opspattend steentje je ruit bereikt.
- Vermijd onverharde wegen - Losliggend grind is een van de grootste boosdoeners bij voorruit-sterretjes.
- Parkeer overdekt - Een garage of carport beschermt niet alleen tegen hagel, maar ook tegen vallende takken, vogelpoep en vandalisme.
- Gebruik nooit kokend water bij ijs - Het extreme temperatuurverschil kan een bestaande microscheur in je ruit doen uitbreiden tot een volledige breuk. Gebruik een ruitontdooier of ijskrabber.
- Laat kleine sterretjes meteen repareren - Een reparatie van 75 euro die volledig vergoed wordt, is altijd beter dan een vervanging van 1.000 euro met eigen risico.
Vooral die laatste tip is goud waard. Een gerepareerd sterretje is structureel net zo sterk als een onbeschadigde ruit, maar wacht je te lang, dan is reparatie vaak niet meer mogelijk.
Ruitschade bij lease, zakelijk rijden en bijzondere situaties
Rij je in een leaseauto? Dan is ruitschade doorgaans opgenomen in je leasecontract. De leasemaatschappij regelt de claim en stuurt je naar een gecontracteerde glaspartner. Je betaalt alleen het eigen risico uit je leaseovereenkomst. Bij operational lease is dat eigen risico vaak lager dan bij een particuliere polis, omdat de leasemaatschappij scherpe tarieven bedingen bij glasspecialisten.
Bij financial lease ligt het iets anders. Daar ben jij zelf verantwoordelijk voor de verzekering en dus ook voor het claimen van ruitschade. Controleer je leasecontract op eventuele voorwaarden rondom schadeherstel en welke glasspecialisten je mag inschakelen.
Bij een zakelijke autoverzekering gelden vergelijkbare voorwaarden als bij een particuliere polis. Let er wel op dat je de schade meldt bij zowel je verzekeraar als de wagenparkverheerder. Sommige bedrijven hebben interne procedures voor schadeafhandeling die je moet volgen.
Tot slot een samenvatting van de kern: met een WA+ of allrisk polis ben je in vrijwel alle gevallen gedekt voor ruitschade. Bij reparatie betaal je vaak geen eigen risico, bij vervanging hangt het af van je keuze voor een gecontracteerde glaspartner. Je schadevrije jaren lopen in de regel geen gevaar en het claimproces is snel afgehandeld. Overweeg je een overstap naar een verzekering met betere glasdekking? Vergelijk dan niet alleen de premie, maar juist ook de voorwaarden rondom eigen risico bij glasschade. Het verschil tussen 0 en 250 euro eigen risico bij ruitvervanging maakt over een paar jaar flink wat uit.
Veelgestelde Vragen
Nee. Een WA-verzekering dekt alleen schade die jij aan anderen veroorzaakt. Voor ruitschade aan je eigen auto heb je minimaal een WA+ (beperkt casco) verzekering nodig.
Bij de meeste verzekeraars niet. Een kleine ruitreparatie (sterretje) wordt doorgaans volledig vergoed, zonder eigen risico. Bij volledige vervanging geldt meestal wel eigen risico, tenzij je een gecontracteerde glaspartner kiest.
Vrijwel nooit. De meeste verzekeraars tellen ruitschade niet mee voor je schadevrije jarenregeling. Je no-claimkorting blijft dus gewoon intact. Check wel altijd je polisvoorwaarden.
Een standaard voorruit vervangen kost 400 tot 1.500 euro, afhankelijk van merk en type auto. Bij voertuigen met ingebouwde sensoren (ADAS) kan dit oplopen tot meer dan 2.000 euro inclusief kalibratie.
Zo snel mogelijk. Een klein sterretje kan door temperatuurwisselingen en trillingen snel uitgroeien tot een scheur. Een reparatie van 75 euro is altijd goedkoper dan een vervanging van meer dan 1.000 euro.